菜市场里有一种买菜的老手股票证券杠杆。
买菜之前,先把整条街的摊位转一遍,东家问价,西家砍价,回头再拿西家的价去压东家。
摊主们为了这单生意,只能一让再让。
这招屡试不爽,前提只有一个,菜得是满大街都有的大路货。
要是老手看中的是一样稀罕货,整条街就一两家有,而且其中最大的那个摊主突然说,这东西出门要先登记,老手的算盘就不好打了。
国际上的大宗采购,有时候跟菜市场没多大区别。
谁手里攥着大订单,谁就觉得自己说了算。
可买卖从来不是只看谁钱多。
货在谁手里,规矩由谁定,最后都会落到价格上。
越南在盾构机这件事上,就碰上了这么一出。
先说越南这笔订单有多大。
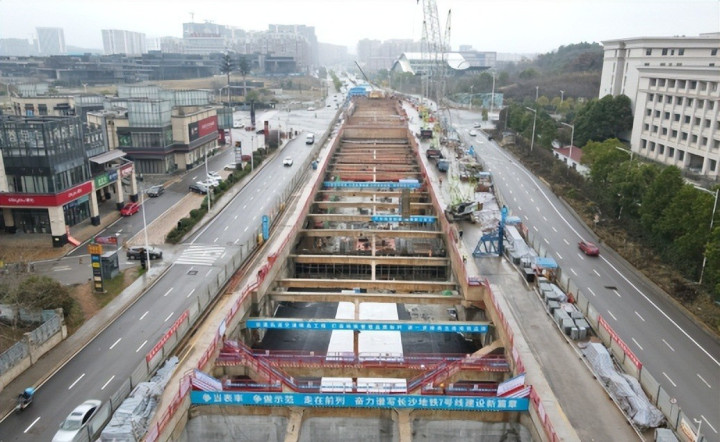
河内打算推进5条城市轨道交通线路,总长度253公里,目标是2030年前让线路跑起来。
工期紧,任务重,施工方干脆提出一个方案,100台盾构机同时上阵。
100台是什么概念?
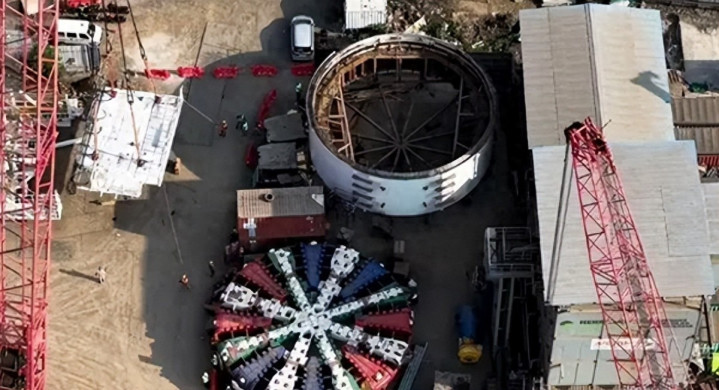
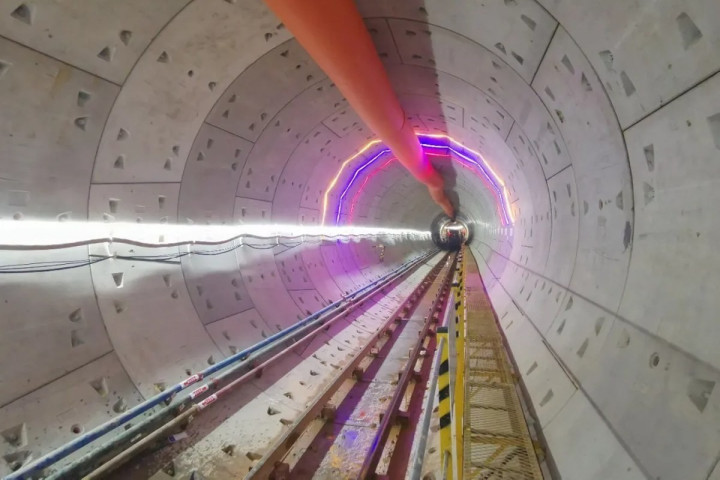
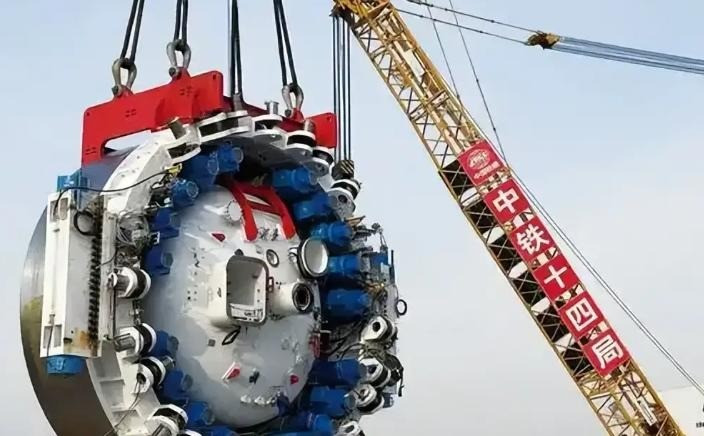
盾构机在地下打隧道,一台就能撑起一段工程。
一座城市同时开动上百台,放在全世界都不多见。
对设备厂商来说,这就是一块送上门的大蛋糕。
全球真正能成批生产盾构机的国家没几个,中国是产量最大的那个,一年能造700多台,在全球市场里占了很大份额。
越南要一口气拿下100台,怎么看都绕不开中国。
越南心里也清楚这一点。
可它偏偏不急着说跟谁买,只是一个劲地强调要用“全球一流设备”。
德国海瑞克的名字被频繁提起,中国企业也在谈判桌上。
这里面的门道不难看懂。
供应商没定下来之前,买家最硬气。
德国人报价高,就拿中国设备的价格去压。
中国企业已经够便宜了,就把德国品牌搬出来比一比,逼着再让一点。
谁想拿单,谁就得在价格、付款、售后、交货期上多松松口。
越南大概是这么想的,100台的大单子摆在这儿,谁舍得轻易放手?
可算盘还没打完,情况就变了。
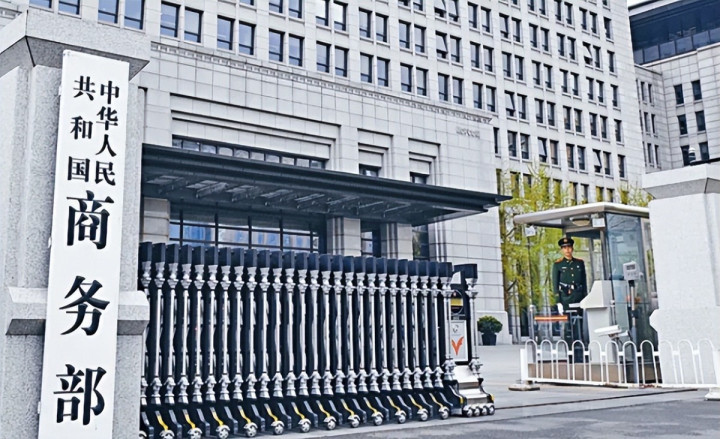
中国商务部和海关总署发布公告,把盾构机整机,连同刀盘、主驱动系统、螺旋输送机、管片拼装机这些关键部件,还有相关制造技术,一并纳入出口管制范围,措施自11月18日起实施。
这里得说清楚,出口管制不等于不卖。
中国盾构机照样可以出口,只是多了一道审批手续。
以前越南跟中国厂家谈好价钱、签好合同,货就能按正常流程发出去。
配资行情现在中间多了一道关口,企业说了不全算。
这种做法也不是中国的独创。
出口管制本来就是国际通行做法,中国早在2020年就施行了《出口管制法》,对哪些物项要管、怎么管,都有法可依。
把关系到产业安全的重要装备和技术管起来,是正当的主权行为,算不上什么新鲜事。
这道关口看着只是程序上的事,放到100台的大单里,分量就重了。
以前越南只需要琢磨一件事,这家企业愿不愿意再降点价。
现在就算企业点头了,还得问许可能不能批下来,什么时候批下来,整机和零部件后续怎么安排。
一张原本挺确定的报价单,平白多出一个买卖双方谁都拿不准的变数。
越南真正难受的地方就在这儿。
有人可能会问,越南不是早就买过中国盾构机吗?
没错,越南之前为南北高铁相关工程,采购过28台中国设备。
可那批机器是照着当地地质量身定做的,主要用来打长距离铁路隧道,跟河内市区地铁要用的小直径设备根本不是一回事。
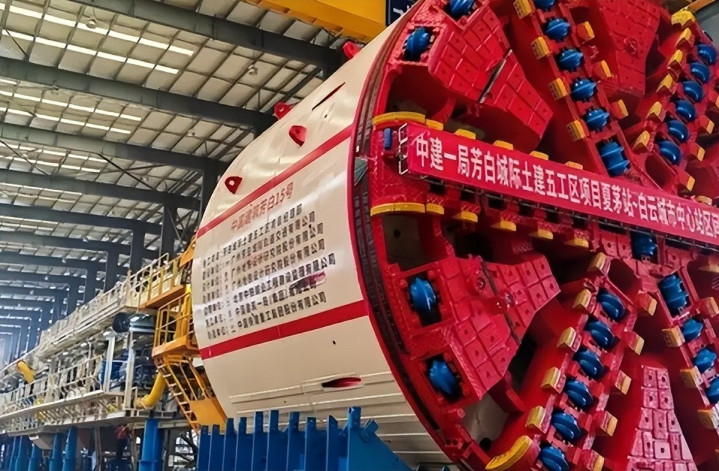
盾构机这东西,不像挖掘机开过去就能干活。
隧道直径多大,地下是土还是石,水压高不高,周围环境怎么样,都会影响刀盘怎么设计,推进系统怎么配,渣土怎么往外运。
说白了,一台盾构机就是一套为特定工程定制的方案。
那28台机器手上还有活儿,想临时调过来救河内的急,不现实。
这100台,越南还得重新买。
那干脆全部找欧洲买行不行?
理论上当然行,现实里不好办。
第一道坎是钱。
德国海瑞克这些欧洲企业的盾构机,价格本来就明显高过中国同级产品。
100台全换成欧洲货,设备费可能一下子多出几十亿美元。
河内轨道交通的总盘子虽然有350亿美元,听着挺多,可地铁花钱的地方多了去了。
车站、征地、车辆、信号、机电,哪样不要钱?
盾构机这一项要是超支太多,要么追加投资,要么别的地方勒紧裤腰带,整个项目的账都得重算。
第二道坎更要命,是产能。
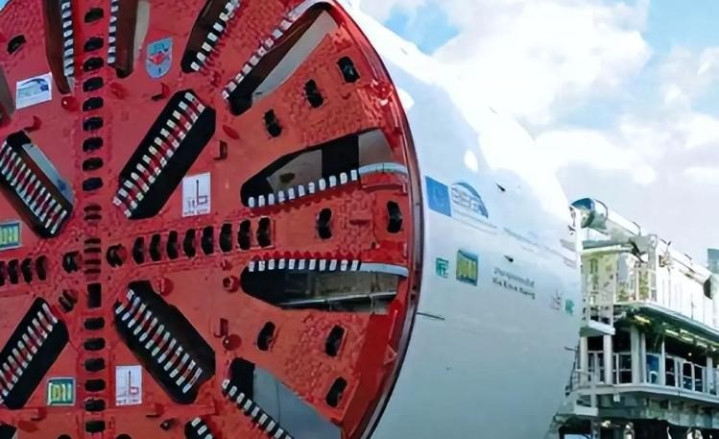
盾构机不是汽车,流水线上一辆接一辆往下开。
从生产到调试,再到针对当地地质做适配,每一步都要时间。
欧洲厂商技术是有的,可要在短时间内集中交出100台,未必吃得下。
越南之所以要100台同时下井,就是为了赶2030年这个节点。
设备晚到半年一年,后面的工期不会凭空消失。
隧道打不通,铺轨、机电、信号全得跟着往后挪。
所以越南眼下要面对的,根本不是中国货便宜还是德国货便宜这么简单。
中国设备有价格优势,但多了审批。
欧洲设备能买,但贵。
价格能咬牙接受,产能又未必跟得上。
产能就算协调好了,2030年的工期能不能守住,还得打个问号。
几件事一股脑儿压了上来。
更头疼的还在后面。
盾构机不是买回来就万事大吉的。
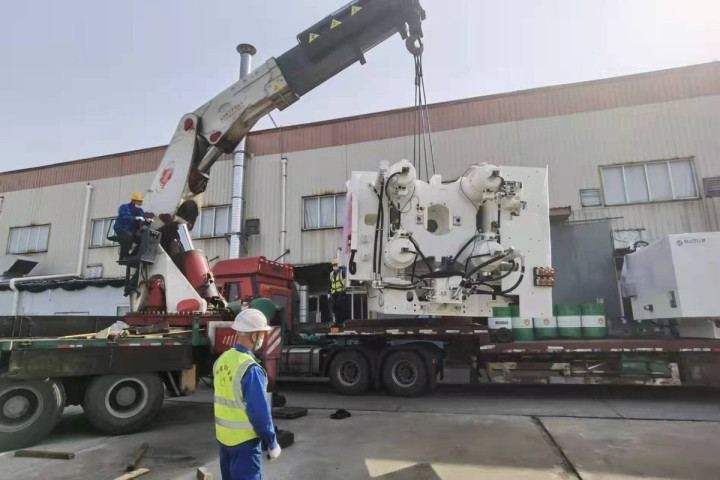
机器在地下连轴转,刀盘、主驱动、螺旋输送系统都会磨损,后期少不了维修、更换零件,甚至再制造。
这回纳入管制的,偏偏不只有整机,还有一串关键部件和技术。
越南就算玩个聪明的,一部分买欧洲的,一部分买中国的,后面的零配件供应照样绕不开。
如今全球盾构产业早就不是各做各的。
品牌可以挂不同的牌子,零部件、加工能力、供应体系却早就互相缠在一起。
整机换一家供应商不算太难,想把整个零件链条都切干净,就难多了。
这件事真正改变的,是买卖双方在谈判桌上的位置。
中国盾构机能在国际市场上冲得这么快,很大一个原因是价格有竞争力。
当年中国修大型隧道,一台进口盾构机动辄好几亿元,买得肉疼,还得看人脸色。
后来国内企业一点点啃下设计、制造和核心部件技术。
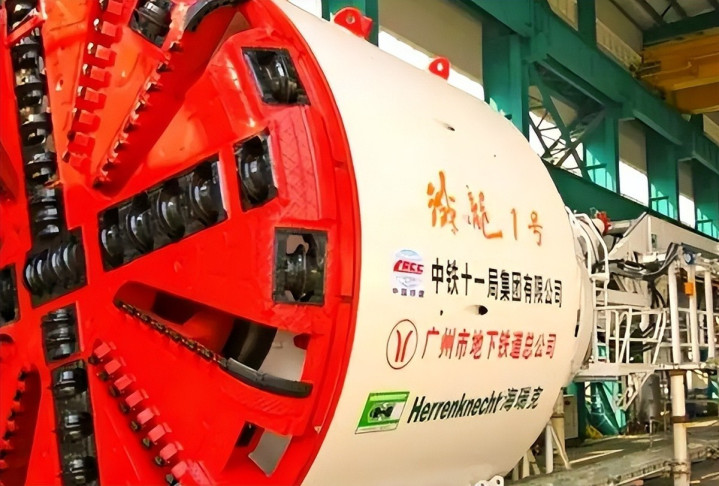
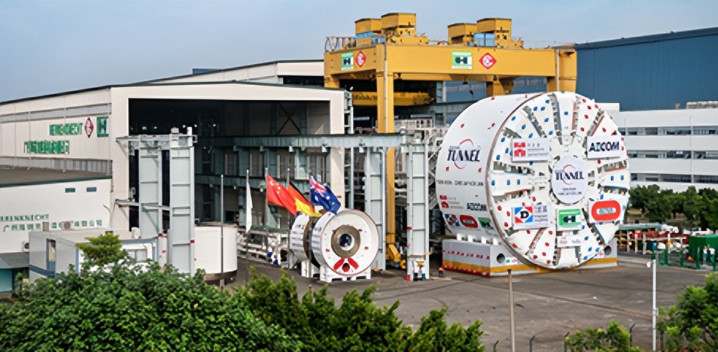
2008年,中国首台具有自主知识产权的复合式盾构机“中国中铁1号”下线,国产盾构机从此站了起来,价格也被打了下来。
这些年官方媒体没少报道这些“大国重器”,从过去依赖进口,到如今自主研制,产品卖到了世界多地。
这是中国装备制造业一步一个脚印拼出来的。
可设备大量出海以后,另一个问题也冒了头。
中国企业之间会互相抢单。
海外项目就那么些,几家中国厂商都想要,最直接的办法就是降价。
这家报低,那家报得更低,最后便宜的是外国买家。
越南这回本来也想这么干。
拿中国报价逼德国让利,再拿德国品牌逼中国企业多给优惠,100台订单吊在中间,两头都想吃,越南就能一直加码。
出口管制一出来,这套玩法就没那么顺溜了。
中国企业就算想靠低价抢单,也不能只管价格够不够低。
报价是企业定的,出口审批却不是企业自己说了算。
这也等于给国内企业的无序压价踩了一脚刹车,好东西不至于被贱卖。
对买家来说,最好使的那张牌一直是“中国总有人肯更便宜”。
这张牌现在还在,只是不能想打就打了。
越南当然可以转头去跟欧洲厂商接着谈。
可海瑞克这样的企业,也不是看不懂行情。
既然越南从中国拿大批设备变难了,欧洲企业凭什么还要主动把价压到底?
买卖的道理向来如此。
买家选择多,卖家就得拼。
买家选择少,卖家就能谈条件。
100台订单看着是越南手里的大筹码,可这筹码要值钱,前提是全世界有好几家都能同时吃下这100台。
能在规定时间里拿出这么大产能的企业本来就不多,订单再大,也不代表买家就能牢牢占着主动。
说到中越之间的合作,其实本来有很好的底子。
河内第一条城市轻轨吉灵—河东线,就是中国企业承建的,2021年11月正式投入运营,成了越南城市轨道交通的开篇之作。
中越之间的基础设施合作,走的一直是互利共赢的路子。
真心合作,有的是商量的余地。
拿着合作伙伴当压价工具,反倒容易把自己绕进去。
摆在越南面前的路其实也不少。
可以多掏钱,从欧洲多买一些。
可以接受中国设备出口要审批的新规矩,重新安排采购节奏。
也可以几家混着买,把风险分摊开。
可不管走哪条路,那种光靠一张大订单就能左右压价的空间,已经明显缩水了。
而河内留给自己的时间并不宽裕。
设备什么时候到,什么时候装好调试,什么时候下井,一天能往前推多少米,车站和机电什么时候接上,这些都不是在谈判桌上多抠几个百分点能解决的。
越南原本想用这笔超级订单,让各家供应商围着自己转。
现在它要回答的问题,反倒简单直接得多:便宜、量大、交货快,三样拿不全的时候,先舍掉哪一样?
一台盾构机,钻的是地下的隧道,背后连着的却是一个国家几十年的产业积累。
当年中国从买不起、看人脸色,走到如今能造、能卖、能定规矩,靠的不是谁施舍,是自己一点点啃下来的硬骨头。

自家的好东西,卖可以,但怎么卖、卖给谁、按什么规矩卖,理应自己说了算。
这不是跟谁过不去,是对自家产业负责,也是让国际买卖回到公平合理的轨道上来。
那些总想左右逢源、两头压价的算盘,打得再响,也得先看看手里的筹码到底有多硬。
合作讲的是互相尊重股票证券杠杆,真心实意的伙伴,路才能越走越宽。
辽宁配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯