8月20日的业绩会上,泡泡玛特管理层开场就把最不好说的话说完了。
"有可能完不成我们之前年初既定的20%的目标。"——面对摩根士丹利分析师的追问,管理层给出了这个坦率的判断。
这话放在上半年收入增长超过20%、中国区增速超40%的成绩单之后,显得格外醒目。
一面是6个IP半年卖过10亿元的好数据,一面是"目标可能完不成"的坏消息。这场业绩会想传递的信息,其实比表面上复杂。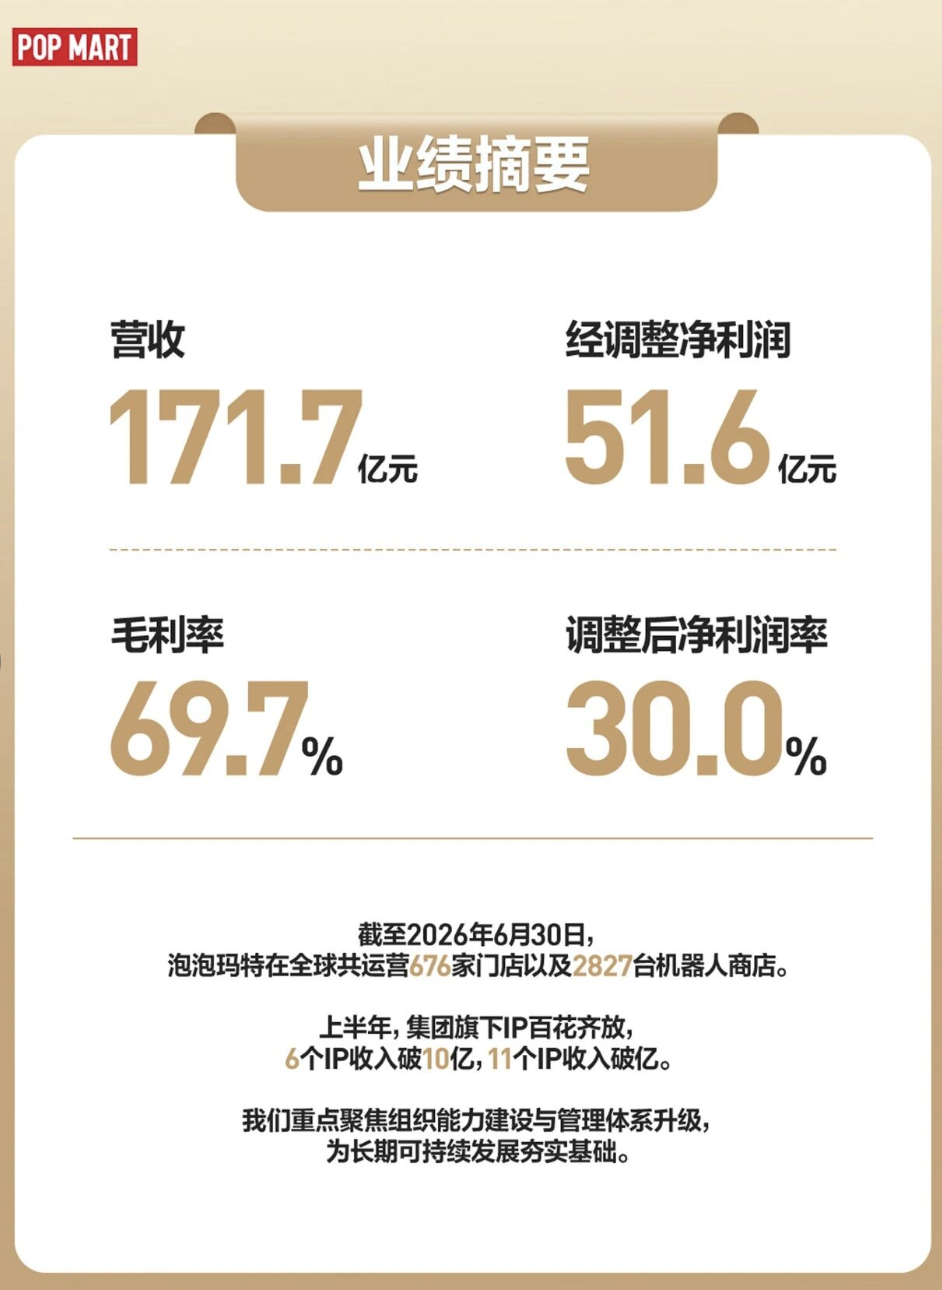
泡泡玛特发布半年报
成绩单:6个IP破10亿,LABUBU还是那个LABUBU
先看具体业绩。
上半年,6个IP收入超10亿元,11个IP收入超1亿元;LABUBU销售额44.5亿元,仍是公司卖得最好的IP,和美加墨世界杯的合作把它送上了开幕式和多场比赛的赛场;星星人是增长最快的IP,半年26.5亿元,管理层称它在中国及多数亚洲国家已成"现象级IP";SKULLPANDA与HIRONO小野在西方市场受欢迎程度仅次于LABUBU,其中SKULLPANDA与小马宝莉(My Little Pony)的联名系列销售额超6亿元;CRYBABY《泪流成海》系列创下该IP历史销售最高峰;MOLLY办了20周年展,DIMOO与Pix的联名也被点名。
公司披露,全球注册会员已突破1亿人。管理层对这份IP名单的评价是:"IP分布变得更加健康均衡。"
而海内外市场的温差,是这场业绩会最大的看点。
中国市场上半年增速超40%。管理层的归因很朴素:"过去十多年基础建设、团队与粉丝的积累。"国内线下渠道仍是拉新主力,维持高双位数增长。
海外则是另一幅画面。管理层承认:去年高增长之后,今年同比压力"确实比较大",下半年预计延续。
其中掉得最狠的是海外线上——管理层称这是"承受流量回落最大的渠道"。原因是去年海外门店布局不完善,大量购买需求涌进线上,导致线上销售和占比"远高于正常水平",今年正在回到正常比例。
"调整年":销售不再是主要目标
20%目标为什么可能完不成?管理层的解释,把今年定义为"调整年"。
元股证券:ygzq.hk"今年销售不是我们的主要目标了。"管理层在业绩会上重复了年初年报时说过的话。理由是:去年确实有"运气"和"不可选的流量"带来了快速增长,但同时也把供应链、门店运营、人员管理的问题暴露了出来。
"我们没有用太多过于激进的销售策略、扩张策略,来非要达成一个非常高的业绩指标。”
管理层同时承认,困难比年初预期的大。
"虽然上半年我们完成了超过20%以上的增长,但可预见的,三季度因为去年基数非常高,下半年压力应该会比上半年更大。"
管理层直言:"我们也不希望为了完成这个,做不利于长期发展的策略。"
除了增速目标,这份业绩会还披露了一份不短的"问题清单"。
库存压力。上半年"经历了比较大的库存压力",主要来自去年高速增长带来的销售预测偏差。
新品断货。欧洲、美洲物流时效长,仍存在新品无法按时上市、上市即断货的情况,"一定程度上推高了物流费用,损失了一些销售机会";公司正在梳理全球定价,已陆续调整部分国家价格。
海外工程费用。管理层承认,在美国、欧洲,工程团队对费用预算的预估和实际落地存在偏差,部分普通门店工程质量"从不够好到慢慢变好"。
而亚太老店、部分门店进入市场早,面积小、落位不佳,也需要花精力调整。
LABUBU热度管理。复盘世界杯营销时管理层坦言,产品3月上市"有点早,把整个热度拉得有点长",背后是"对这个产品的预期可能有点太好了"。公司计划放缓产品发售节奏——"粉丝们需要花时间去积累和沉淀"。
承诺20亿到50亿回购

如果说"目标完不成"是坏消息,那么回购就是管理层给出的对冲动作。
公司宣布,未来6个月内推出不低于20亿元、不高于50亿元的股份回购计划。
钱投向哪里?管理层给出了一张"补课"清单。
供应链新工厂建设列为未来一两年的核心重点,目标是从源头压降库存;全球十几个国家和地区已建立仓储物流体系,将优化仓库操作、门店配送与线上履约;四个区域的商品团队完成融合,亚太团队经过大半年补强后"重新搭建完毕";全球员工超1万人,在20余个国家和地区设有本地办公室。
配资炒股排行新业务也在推进:乐园改造后今年夏天全面重新开放,增设夜游环节;甜品品牌POP BAKERY业务在阿那亚、新加坡开出门店;小野在首尔开出第四家店;家电、饰品业务按节奏推进,电影项目尚在早期。
乐园自新区域开放以来,客流表现超预期,环比增长超过一倍,其中超过25%来自夜游项目。未来,乐园的现有区域还将进一步升级,于明年启动泡泡街整体改造。乐园二期项目也已经开始整体概念设计,计划将引入更多IP。
南方+记者 黄晓韵
辽宁配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯