2026年第三季度的电视市场,如果只看总量,几乎没什么好消息。
洛图科技数据显示,全渠道零售量554万台,同比下降5.3%;销额224.7亿元,同比下降2.1%;均价4055元,同比上涨132元。销量在跌,均价在涨。大盘的规模在收缩,这是事实。
但把数据往细里拆,另一条线索就浮出来了:75、85及98英寸以上合计销量份额达到41.1%,同比提升5.2个百分点;前三季度平均尺寸64.7英寸,同比提升2.0英寸。
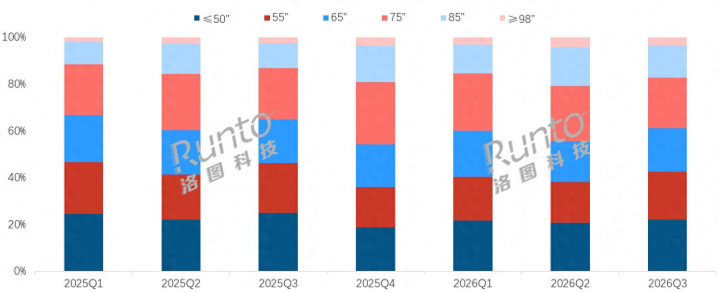
2025-2026Q3 中国电视零售市场尺寸销量结构
卖出去的电视,越来越大,越来越贵。需求没有消失,它在往高处走。
一个被重写的价格锚点,比销量数字更值得看
真正的变量藏在Mini LED上。
前三季度,Mini LED电视在整体市场的销量渗透率为28.9%,同比提升5.5个百分点。
在高阶Mini LED市场,RGB-Mini LED与SQD-Mini LED双线放量,第三季度两者在Mini LED市场的销量渗透率同时逼近10%,季销量均突破10万台以上。
技术渗透率在涨,价格却在往下砸。这个反差,才是这一季电视市场最值得读的部分。

海信:65.1%背后,是四层壁垒的叠加
在这场技术下沉的竞赛里,海信是跑得最稳的那个。
RGB-Mini LED细分赛道,海信前三季度累计销量份额65.1%,位居第一。一季度份额一度冲到79.4%,第三季度仍维持约65%的领跑身位。
炒股配资网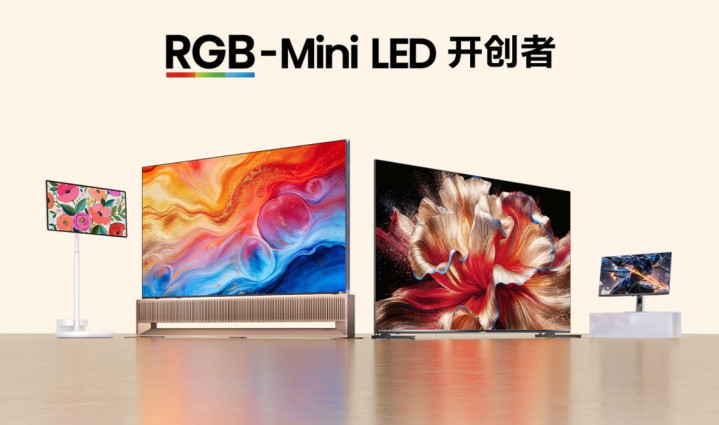
这个数字不是靠一款爆品打出来的,是四层壁垒叠出来的。
技术层,海信全球首创玲珑4芯真彩背光,在红绿蓝三色芯片外加入天青色芯片,配合自研信芯AI画质芯片H7 Pro,实现光色同控,色域达110% BT.2020。
专利层,超1754项核心控光控色专利,覆盖发光芯片到整机协同全链路,并牵头制定我国首个RGB-Mini LED行业标准,形成领先海外品牌一年以上的技术代差。
产品层,从超旗舰UX 2026款到影像旗舰U7S/U7T Pro,再到普及机型小墨E5S Pro和E7S Pro+,海信实现了55到100英寸的全尺寸覆盖。E5S Pro国补后55英寸4499元起、100英寸14999元,把RGB-Mini LED打进了主流消费价位。
场景层,绑定2026世界杯VAR裁判中心与IBC转播中心,适配《影之刃零》等3A大作专属画质模式。
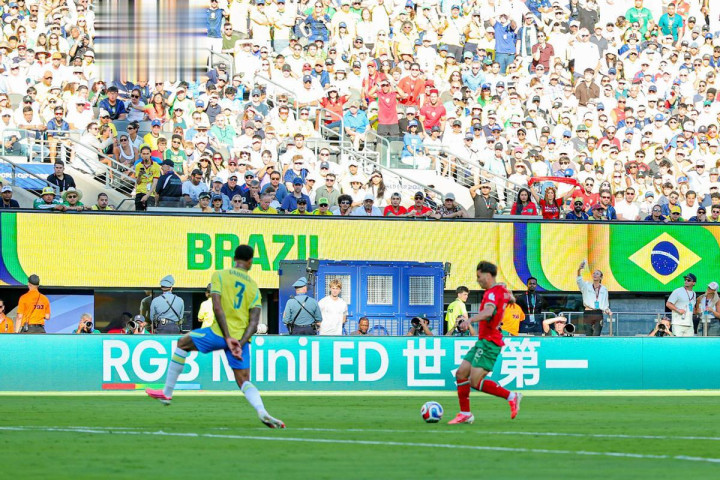
海外同步放量,第三季度环比增62%,欧洲区环比增130%。技术、专利、产品、场景四条腿一起走路,这才是“系统胜出”的真正含义。
小米与华为:两个上量最快的追赶者,两种完全不同的打法
小米和华为是第三季度销量增速最快的品牌,但它们的路径截然不同。
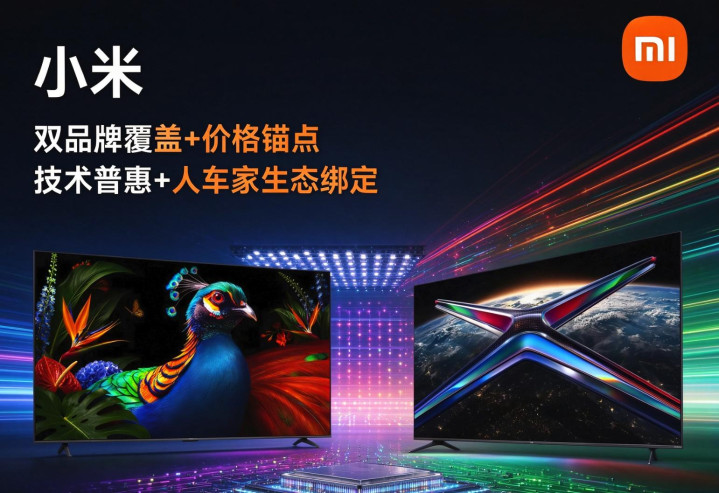
元股证券:ygzq.hk小米走的是“双品牌覆盖+价格锚点”。 主品牌S Pro RGB-Mini LED 2027定位画质旗舰,65至98英寸,5000nits峰值亮度、最高4860分区,5000元旗舰定位;Redmi X竞技版负责冲量,把RGB-Mini LED门槛砸进2000元档。
一个拉高客单价与画质心智,一个借国补走量。小米的逻辑是“技术普惠+人车家生态绑定”,用价格锚点快速建立市场认知。
华为走的是“自研芯片降本+生态溢价”。 Vision智慧屏6 SE RGB把55英寸RGB-Mini LED打到国补后3000元以下,智慧屏S7 RGB也在同价位。
华为不拼灯珠堆料,拼的是鸿鹄芯片、鸿蒙家庭入口和投屏AI交互。优势不在规模,在单价锚点和生态转化。
一个做普及放大器,一个守中高端家庭场景。 小米要的是份额和心智的快速建立,华为要的是生态绑定和溢价空间。两种打法没有高下,只有取舍。
侃哥叨叨
这一季电视市场给出的信号很清晰:大盘的规模在收缩,但技术的渗透在加速。
Mini LED从28.9%的渗透率往上走,RGB和SQD双线放量,价格锚点从3000元被拉到2000元档。
海信用四层壁垒守住65.1%,小米用双品牌矩阵做技术普及外汇投资服务平台,华为用自研芯片守生态场景。技术红利不会平均分配,它只会流向那些能同时把技术做成产品、把产品做成价位、把价位做成心智的品牌。
辽宁配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯